Tarih: 27.01.2020
Sayı: 2020
Değerli Müşterimiz/ Meslektaşımız
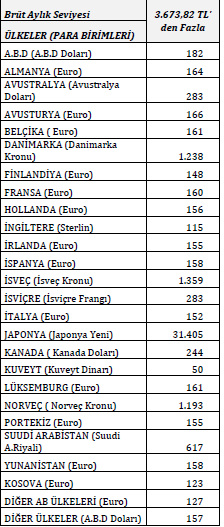
25 Ocak 2020 tarihli ve 31019 sayılı Resmi Gazete’ de 2062 Sayılı “Kuzey Kıbrıs Türk Cumhuriyeti’ne Yapılacak Yolculuklarda Verilecek Gündeliklere Dair Karar ile Yurtdışı Gündeliklerine Dair Karar” yayımlandı. Bu Karar ile yurt dışı gündelik tutarları değiştirilmemiş; ancak Kuzey Kıbrıs Türk Cumhuriyeti ’ne yapılacak yolculuklarda verilecek harcırah gündeliğinin gelir vergisinden istisna tutarı 175,20 TL olarak belirlenmiştir. Diğer ülkelere yapılacak yurt dışı iş seyahatlerinde brüt aylık tutarı 3.673,82 TL’den fazla olan çalışanlar için uygulanabilecek gelir vergisinden istisna harcırah tutarları ülkeler itibariyle aşağıdaki tabloda gösterilmiştir. Gelir Vergisi Kanunu’nun 24/1 maddesi uyarınca, Kurumların yurt dışına görev gereği yolladıkları personeline yemek, yatmak giderlerine karşılık gelmek üzere aşağıda belirlenen tutarlarda gündelik ( harcırah) ödemeleri, gelir vergisinden istisna edilmiştir. Bu hüküm gereğince yapılacak yurt dışı harcırah ödenmelerinde, aşağıdaki hususlara dikkat edilmesi gerekmektedir:
- Birden fazla ülkeyi kapsayacak şekilde yurt dışı geçici görev ve ikametlerde, her ülkedeki kalış süresi için o ülkeye ilişkin gündelik miktarları esas alınır.
- Yurt dışı seyahat ve ikamet sürelerinin ilk on günü için aşağıdaki tabloda gösterilen tutarlar yüzde 50 fazlasıyla ödenebilir.
- Söz konusu gündelikler esasen yemek ve yatma karşılığı verilen ve götürü bir hesapla tespit edilmiş tutarlardır. Bir başka deyişle yurt dışında görevlendirdiği personeline harcırah ödeyen kurum, aslında personelinin yurt dışındaki yemek ve yatma giderlerini vergi matrahının tespitinde gider olarak yazmaktan vazgeçmiş ve “götürü gider” yöntemi ile tespit ettiği harcırahı gider yazmaya razı olmuştur. Ancak “harcırah” esasını benimseyen kurumlara ayrıca yatacak yer ücretine mukabil bir miktar daha gider yazmasına izin verilmektedir. Götürü gidere ilaveten yatacak yer karşılığı bir miktar daha gider yazılabilmesi için aşağıdaki hususlara dikkat edilmelidir:
- Fazladan gider yazma imkanı yurt dışında seyahat ve ikamet süresinin ilk on günü için geçerlidir.
- Fazladan gider yazma imkanı sadece yatacak yer temini için söz konusudur ve yatacak yere ödenen bedelin fatura ile tevsik edilmesi gerekir.
- Fatura ile tevsik edilebilen yatacak yer bedelinin günlük harcırah tutarının yüzde 40’ı aşması gerekir.
- Fazladan ödeme tutarı aşan kısmın yüzde 70’i ile sınırlıdır.
- Gider kaydedilecek fazla tutar, hesaplanan gündeliğin yüzde 100’ünden fazla olamaz.
İlgili kararın yayınlandığı Resmi gazeteye buradan ulaşabilirsiniz.