
Tarih: 20.02.2019
Sayı: 2019
Değerli Müşterimiz/ Meslektaşımız
15 Şubat 2019 tarihli ve 30 687 sayılı Resmi Gazetede yayımlanan KURUMLAR VERGİSİ GENEL TEBLİĞİ (SERİ NO: 1)’NDE DEĞİŞİKLİK YAPILMASINA DAİR TEBLİĞ (SERİ NO: 17)1 değişiklik Tebliği ile Kurumlar Vergisi Uygulama Tebliğine, iki bölüm eklenmiştir:
— “15.3.11. Vergi Usul Kanunu’nun 11 inci maddesinin yedinci fıkrası kapsamındaki ödemelerde vergi kesintisi”
— “30.4.11. Vergi Usul Kanununun 11’inci maddesinin yedinci fıkrası kapsamındaki ödemelerde vergi kesintisi”
Bu eklenen bölümlerde yer alan açıklamalar özetle aşağıdaki gibidir.
1 Ocak 2019 tarihinde yürürlüğe giren 18 Aralık 2018 tarihli ve 476 sayılı Cumhurbaşkanı Kararına ilişkin olarak KURUMLAR VERGİSİ GENEL TEBLİĞİ (SERİ NO: 1) de yapılan değişiklikle;
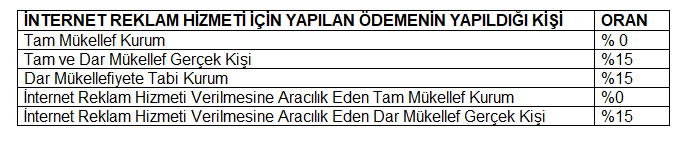
Söz konusu vergi kesintisinin uygulanması açısından, internet ortamında reklam hizmeti veren veya bu hizmetlerin verilmesine aracılık edenlere anılan Kararın yürürlük tarihinden önce nakden veya hesaben ödeme yapılmış olması halinde, bu ödemelerin konusunu teşkil eden hizmetlere ilişkin olarak 1/1/2019 tarihinden sonra yapılacak ödemelerden vergi kesintisi yapılmayacaktır.
Tebliğde verilen örneğe göre:, (C) A.Ş. reklam acenteliği faaliyetinde bulunan Bay (E) aracılığıyla Kasım 2018 döneminde kanuni ve iş merkezi İrlanda’da bulunan (L) Ltd.’den internet ortamında reklam hizmeti almıştır. (C) A.Ş., 100.000 ABD Doları olan hizmet bedelinin %25 lik kısmını anlaşma gereği Kasım 2018 döneminde avans olarak Bay (E)’ye ödemiştir. (L) Ltd. bu reklam hizmetine ilişkin faturayı Bay (E) adına Aralık 2018 döneminde düzenlemiş ve Bay (E) faturayı bu dönemde yasal defterlerine kaydetmiştir. Bay (E) de reklam hizmet bedeline ilişkin olarak Aralık 2018 döneminde (C) A.Ş. adına fatura düzenlemiş ve (C) A.Ş. söz konusu faturayı aynı dönemde yasal defterlerine kaydetmiştir. (C) A.Ş. hizmet bedelinin kalan kısmını 20 Ocak 2019 tarihinde Bay (E)’ye ödemiş, Bay (E) ise hizmet bedelinin tamamını 31 Ocak 2019 tarihinde (L) Ltd.’nin hesabına transfer etmiştir.
Kasım 2018 döneminde yapılan avans ödemesiyle bir kısmı nakden ve Aralık 2018 döneminde faturanın (C) A.Ş.’nin defterlerine kaydedilmesiyle hesaben ödemesi gerçekleşen hizmete ilişkin olarak, 20 Ocak 2019 tarihinde Bay (E)’ye yapılan ödemeler üzerinden vergi kesintisi yapılmayacaktır.
Kanuni ve iş merkezi İrlanda’da bulunan (L) Ltd. tarafından reklam hizmetine ilişkin düzenlenen faturanın Bay (E)’nin yasal defterlerine Aralık 2018 döneminde kaydedilmesi ile hesaben ödeme gerçekleşmiş olduğundan Bay (E)’nin 31 Ocak 2019 tarihinde yaptığı nakden ödeme üzerinden vergi kesintisi yapmasına gerek bulunmamaktadır.
Ayrıca aynı tebliğde;
“4.13.3. Kurumlar vergisinden muaf olan kooperatiflerde ortak dışı işlemlerin vergilendirilmesi” başlıklı bölümünün beşinci paragrafı aşağıdaki şekilde değiştirilmiştir.
“Kurumlar vergisinden muaf olan kooperatiflerce, ortak dışı işlemlerden doğan kazancın ve kurumlar vergisi matrahının tespiti açısından ortak dışı işlem kapsamında bulunan ve bulunmayan hasılat, maliyet ve gider unsurlarının ayrı ayrı izlenmesi, ortak dışı işlemlere ait hasılat, maliyet ve gider unsurlarının diğer işlemlerle ilişkilendirilmemesi ve kooperatif tarafından tutulan defterlere, bu ayrımı sağlayacak şekilde kaydedilmesi gerekmektedir.
İlgili tebliğe buradan ulaşabilirsiniz.
Saygılarımızla
Yeşim ERTUĞRUL
Yeminli Mali Müşavir
İtimat Yeminli Mali Müşavirlik A.Ş.
