
Tarih: 06.11.2019
Sayı: 2019
Değerli Müşterimiz/ Meslektaşımız
15/07/2019 tarih ve 30832 sayılı Resmi Gazetede yayınlanan 7183 sayılı Türkiye Turizm Tanıtım Ve Geliştirme Ajansı Hakkında Kanun ile 1 Ekim 2019 tarihinden itibaren yürürlüğe giren ve turizm ve havayolu işletmelerinden alınacak olan turizm payı 2019/44 nolu Sirkülerimiz ile duyurulmuştu.
2 Kasım 2019 tarih ve 30936 sayılı Resmi Gazetede yayımlanan 1 Sıra nolu Turizm Payı Beyannamesi Genel Tebliği’nde 7183 sayılı Türkiye Turizm Tanıtım ve Geliştirme Ajansı Hakkında Kanun gereğince alınacak turizm payının beyanı ve tahsiline ilişkin usul ve esaslar hakkında açıklamalarda bulunulmuştur.
Turizm payı; aşağıdaki işletmelerin yatırımcısı veya işletmecisi olan gerçek veya tüzel kişilerin bu işletmelerdeki faaliyetleri sonucunda elde ettikleri net satış ve kira gelirlerinin toplamı üzerinden aşağıdaki oranlarda alınacaktır:
Kanunun uygulanmasında:
Net satış; turizm payı ödeme yükümlülüğü bulunanların bu payın hesabında dikkate alınacak işletmelerindeki esas faaliyetleri çerçevesinde satılan mal ya da hizmetler karşılığında aldıkları veya tahakkuk ettirdikleri toplam değerler ile bunlarla ilgili sübvansiyonlar, satış tarihindeki vade farkları, ihracatla ilgili dönem içinde ortaya çıkan kur farkları gibi hasılat kalemlerine ait değerler toplamından, satış iskontoları ve iadeleri ile bu satışlar ile ilgili diğer indirimlerin (ihracatla ilgili dönem içinde ortaya çıkan olumsuz kur farkları gibi) düşülmesi sonucu bulunan tutardır.
Kira geliri; işletmelerin işletmecisi tarafından üçüncü kişilere kiraya verilen alt ünitelerden elde edilen gelirdir.
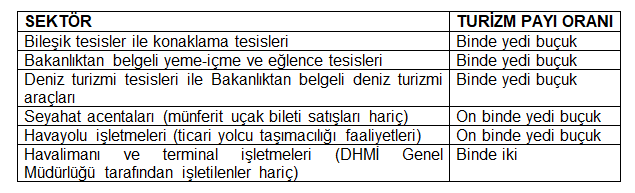
Kış, termal, sağlık, kırsal ve nitelikli spor turizmi gibi Bakanlık tarafından teşvik edilmesi uygun görülen turizm türlerinde faaliyet gösteren tesisler için bu oranlar yüzde elli indirimli olarak uygulanacaktır.
Turizm payı beyannamesinin
beyan dönemini takip eden ayın son günü saat 23.59’a kadar bağlı oldukları vergi dairesine (beyan edilecek net satışı ve kira geliri bulunmasa dahi) elektronik ortamda gönderilmesi ve beyan edilen turizm payının aynı süre içerisinde ödenmesi gerekmektedir.
Vergi beyannamelerini elektronik ortamda göndermek üzere aracılık yetkisi bulunan meslek mensupları, müşterilerine ait Turizm Payı Beyannamelerini elektronik ortamda gönderebileceklerdir.
Turizm Payı Beyannamesi vermekle yükümlü olanların turizm payı mükellefiyetinin tesis işlemlerinin yapılması için bu 17.11.2019 gün bitimine kadar
-Başkanlığın İnteraktif Vergi Dairesi sistemi üzerinden elektronik ortamda
-dilekçe ile yetkili vergi dairesine müracaat
-kayıtlı posta (Taahhütlü, Acele Posta Servisi (APS) vb.) ile dilekçe
Yöntemlerinden biri ile başvuru yapmaları gerekmektedir.
İlgili Tebliğ metnine buradan ulaşabilirsiniz.
Saygılarımızla
Yeşim ERTUĞRUL
Yeminli Mali Müşavir
İtimat Yeminli Mali Müşavirlik A.Ş.
